
GE Vernova: kupiłem akcje po 873 USD. Dlaczego, skoro spółka nie jest tania
 Ojciec
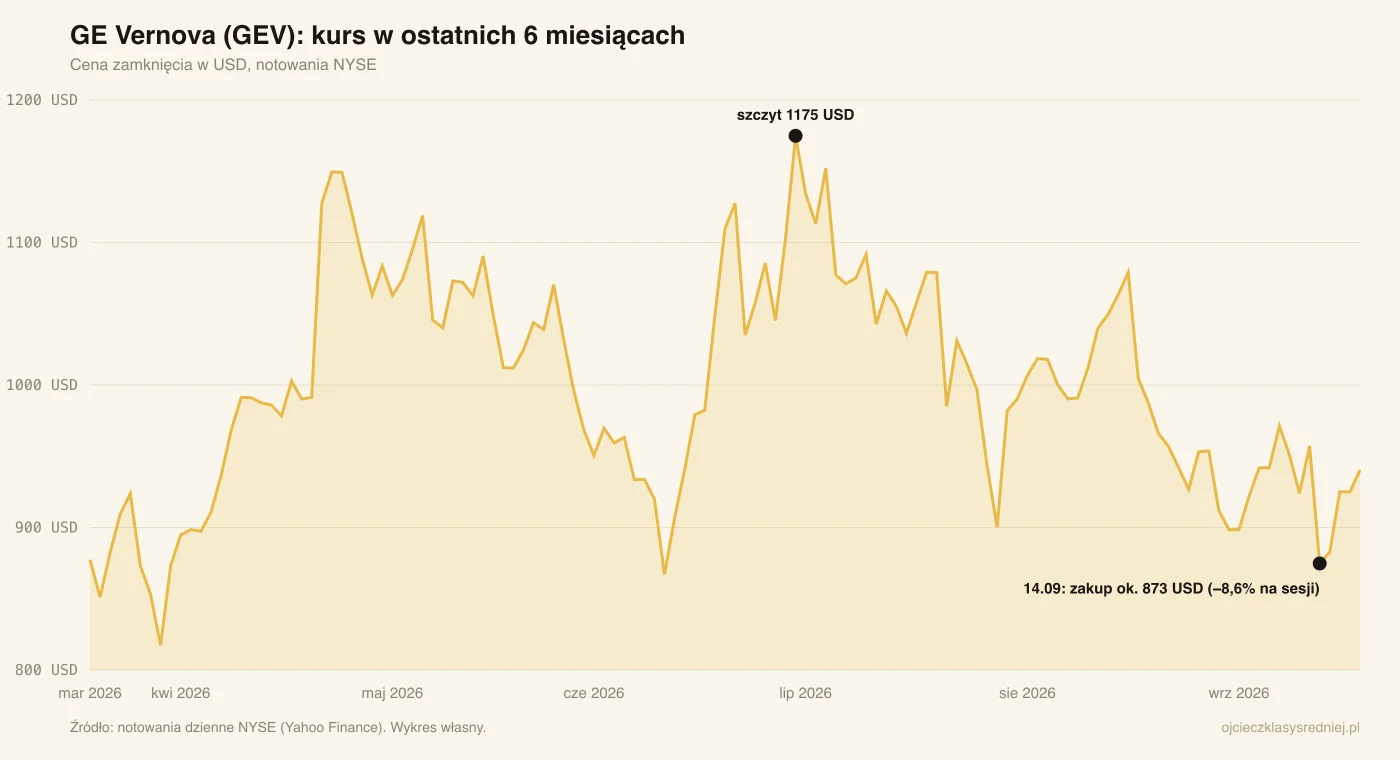
W poniedziałek kupiłem kilka akcji GE Vernova po około 873 USD. Nie jest to duża pozycja i nie kupowałem jej dlatego, że po ostatnich spadkach spółka nagle zrobiła się tania. Nie zrobiła się. Wykorzystałem moment, w którym na jednej sesji nałożyło się kilka obaw i kurs spadł o 8,6%. Dzień później CEO powiedział kilka rzeczy, które nie bardzo pasują do scenariusza szybkiego końca cyklu.
W poniedziałek kupiłem kilka akcji GE Vernova po około 873 USD.
Nie jest to duża pozycja i nie kupowałem jej dlatego, że po ostatnich spadkach spółka nagle zrobiła się tania. Nie zrobiła się. Bardziej wykorzystałem moment, kiedy na jednej sesji nałożyło się kilka obaw i kurs GEV spadł o 8,6% do 874,66 USD.
Z jednej strony wróciła dyskusja o tym, czy gigantyczne inwestycje w AI i data centers nie zaczną w końcu zwalniać. Z drugiej pojawiła się nowa rekomendacja SELL dla GE Vernova z targetem 470 USD. Jej autor zakładał około 7,4 mld USD EBITDA w 2027 roku wobec około 9,5 mld USD konsensusu i argumentował, że rynek wycenia GEV zbyt wysoko jak na biznes, który nadal pozostaje w dużej mierze przemysłowy i cykliczny.
I ten argument jest moim zdaniem całkiem sensowny.
Problem polega na tym, że dzień później CEO GE Vernova powiedział kilka rzeczy, które przynajmniej na razie nie bardzo pasują do scenariusza szybkiego końca obecnego cyklu. Ale zacznijmy od początku.
AI może rozbić się nie o GPU, tylko o energię
Przez ostatnie kilka lat praktycznie cała dyskusja o ograniczeniach rozwoju AI skupiała się na chipach: GPU, HBM, TSMC, Nvidia. Tymczasem im więcej powstaje centrów danych, tym bardziej widoczne staje się kolejne ograniczenie: energia.
I tutaj zrobiło się ostatnio ciekawie za sprawą Elona Muska.
Musk potwierdził, że SpaceX chce uruchomić własną produkcję odlewów łopatek i kierownic do turbin gazowych. Według niego właśnie ich produkcja jest jednym z ograniczeń zwiększania dostępności turbin, a przeniesienie tego procesu do SpaceX może potencjalnie przyspieszyć uruchamianie nowych mocy nawet o 18 miesięcy.
Trochę zabawna sytuacja. Wydajemy setki miliardów dolarów na najnowocześniejsze modele AI na świecie, a jednym z bottlenecków może się okazać to, jak szybko jesteśmy w stanie odlać odpowiednią łopatkę do turbiny.
SpaceX oczywiście podchodzi do problemu w typowy dla siebie sposób: skoro nie można czegoś wystarczająco szybko kupić, to spróbujmy zrobić to sami. Ale dla mnie ciekawszy jest sam sygnał. Jeżeli ktoś taki jak Musk uznaje dostępność komponentów turbin za problem wystarczająco duży, żeby budować własną odlewnię, to mówi nam sporo o aktualnej sytuacji na rynku energetycznym.
A jedną ze spółek znajdujących się dokładnie w centrum tego rynku jest GE Vernova.
GE Vernova to coś więcej niż producent turbin
GE Vernova została wydzielona z General Electric i działa dzisiaj przede wszystkim w trzech obszarach: Power, Electrification i Wind.
- Power to między innymi turbiny gazowe, energetyka jądrowa i wodna oraz ogromny biznes serwisowy.
- Electrification to transformatory, sieci, HVDC, stacje, rozwiązania dla data centers i cała infrastruktura potrzebna do przesyłu oraz zarządzania energią.
- Wind wiadomo: turbiny wiatrowe, zarówno onshore, jak i offshore.
Dla mojej tezy zdecydowanie najważniejsze są dziś Power i Electrification.
Co wiedziałem, kiedy kupowałem?
Już przed poniedziałkową przeceną liczby wyglądały bardzo mocno.
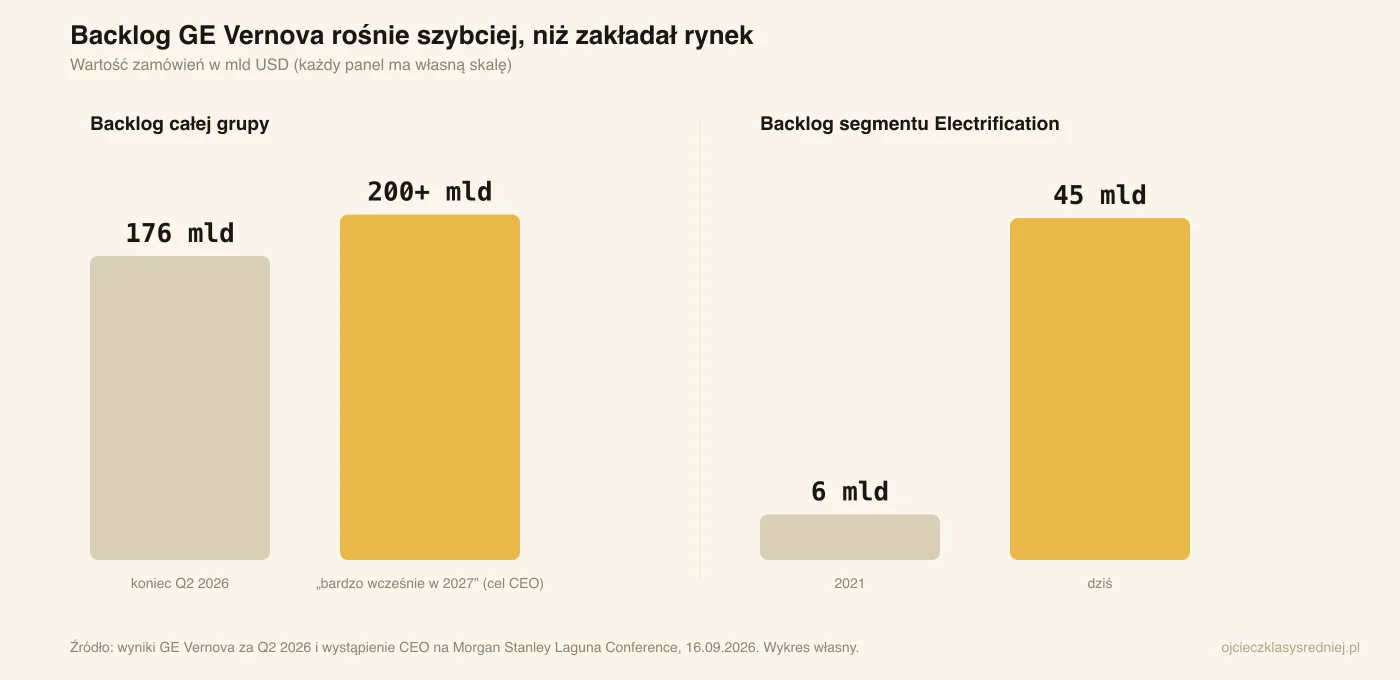
Na koniec Q2 GE Vernova miała około 176 mld USD backlogu. Same zamówienia w kwartale wyniosły 24,2 mld USD i wzrosły organicznie o 88% r/r. Gas Power miał 116 GW sprzętu w backlogu i umowach rezerwujących sloty produkcyjne, wobec 100 GW kwartał wcześniej. Management zakładał minimum 125 GW do końca 2026 roku.
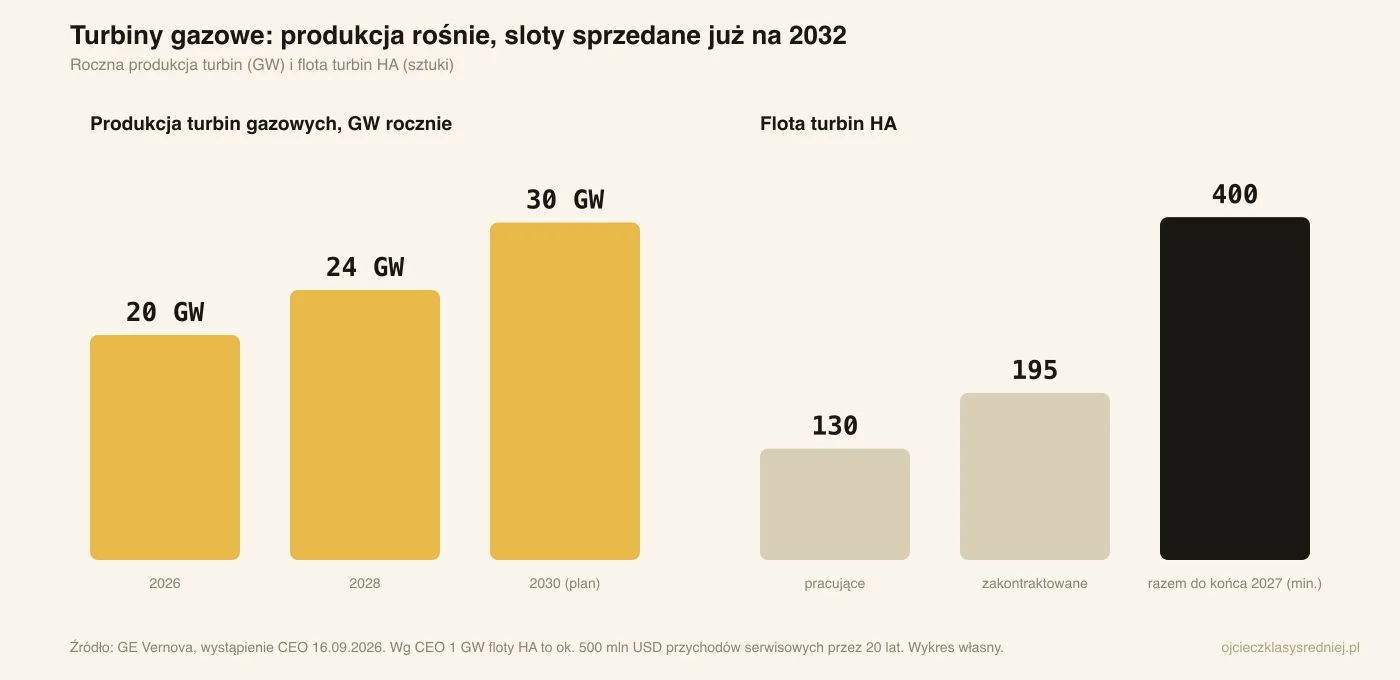
Firma zwiększa jednocześnie produkcję turbin: około 20 GW rocznie w 2026, 24 GW w 2028 i planowane 30 GW w 2030.
Do tego dochodzi Electrification. Zamówienia związane z data centers przekroczyły 5 mld USD w pierwszej połowie 2026, czyli były już ponad dwukrotnie większe niż w całym 2025 roku.
Fundamentalnie trudno więc było znaleźć tu gwałtowne pogorszenie. Pytanie rynku było inne: czy przypadkiem najlepsze nie jest już w cenie?
I tutaj dochodzimy do największego problemu GE Vernova.
Świetna spółka nie musi oznaczać świetnej inwestycji
GE Vernova jest droga.
Po odbiciu po konferencji kurs wrócił w okolice 940 USD, co daje mniej więcej 250 mld USD kapitalizacji i około 44x forward P/E. Przy moim wejściu po 873 USD wycena była oczywiście trochę niższa, ale nadal daleko jej było do poziomu, przy którym można powiedzieć: „nawet jeśli kilka rzeczy pójdzie źle, niewiele się stanie”.
Tutaj jest dokładnie odwrotnie. GE Vernova musi dowozić: mocne zamówienia, rosnące marże, dobry pricing, konwersję backlogu na EBITDA i dalszy wzrost biznesu serwisowego.
Dlatego poniedziałkowy bear case był ciekawy. Nie zakładał przecież bankructwa GEV ani nagłego końca inwestycji w energię. Wystarczy, że 2027 okaże się słabszy niż zakłada konsensus. Przy wysokich mnożnikach nawet bardzo dobry biznes może wtedy zaliczyć bardzo mocną korektę.
I właśnie w takim otoczeniu kupowałem.
Dzień później CEO powiedział: 200 mld USD backlogu
16 września Scott Strazik, CEO GE Vernova, wystąpił na Morgan Stanley Laguna Conference. I tutaj zaczęło robić się ciekawie.
Nie dlatego, że Strazik nagle ogłosił zupełnie nową strategię. Najważniejsze było to, że podał trochę więcej informacji o tym, co dzieje się od czasu wyników Q2.
Wcześniej wiedzieliśmy: 176 mld USD backlogu. Teraz management mówi, że poziom 200 mld USD powinien zostać przekroczony bardzo wcześnie w 2027 roku. Sam Strazik określił 200 mld wręcz jako dość skromny milestone na drodze do większego biznesu.
To oczywiście komentarz CEO spółki, więc nie traktowałbym tego jak słowa objawionego. Ale trudno jednocześnie pogodzić takie tempo backlogu z narracją, że popyt właśnie się załamuje.
GE Vernova sprzedaje już turbiny na 2032
Jeszcze ciekawsze było to, co Strazik powiedział chwilę później.
Od wyników Q2 GE Vernova sprzedała kolejne sloty produkcyjne na turbiny z dostawą w 2032 roku. I nie chodzi tylko o luźne deklaracje zainteresowania. Strazik potwierdził, że jest związana z nimi gotówka klientów.
Firma zwiększyła również latem dostępną podaż o 12 GW na lata 2030–2031. Całe te 12 GW znajduje się już w jakiejś fazie procesu kontraktowego. Co więcej, przy premium pricingu.
To jest dla mnie jedna z najważniejszych informacji z całego wystąpienia.
Możemy dyskutować, czy boom na turbiny kiedyś się skończy. Oczywiście, że się skończy. Producenci zwiększają capacity, supply chain również zwiększy produkcję, Musk sam próbuje usuwać bottleneck, a kapitał zawsze płynie tam, gdzie widzi wysokie marże.
Ale jeżeli dodajesz nowe moce produkcyjne na 2030–2031 i praktycznie natychmiast znajdujesz klientów, którzy chcą je kontraktować przy wysokich cenach, to przynajmniej na razie trudno mówić o rynku znajdującym się tuż przed załamaniem.
Ale tempo zamówień będzie zwalniało
I tutaj Strazik powiedział również coś, co moim zdaniem warto zauważyć, żeby nie zrobić z tej analizy laurki.
W pierwszej połowie roku GEV miało około 40 GW nowych commitments. Na drugą połowę roku management wcześniej zakładał mniej więcej 20 GW. Strazik powiedział teraz, że te 20 GW prawdopodobnie okaże się założeniem konserwatywnym. Jednocześnie zaznaczył jednak wprost: nie należy oczekiwać 40 GW nowych commitments co pół roku.
Czyli wzrost nadal jest bardzo mocny, ale bazowy efekt zacznie działać. I to jest ważne. Giełda często zaczyna karać spółkę nie wtedy, kiedy biznes zaczyna się kurczyć, ale wtedy, kiedy tempo wzrostu przestaje przyspieszać.
To właśnie jest jeden z powodów, dla których nadal zachowuję ostrożność.
Sprzedaż turbiny to dopiero początek
Najciekawszy fragment wystąpienia Strazika dotyczył jednak według mnie usług.
GE Vernova ma obecnie około 130 pracujących turbin HA. Kolejnych 195 jest zakontraktowanych. Do końca 2027 roku spółka spodziewa się mieć co najmniej 400 maszyn HA działających albo już zakontraktowanych.
I teraz najważniejsza liczba: według Strazika każdy 1 GW floty HA może wygenerować około 500 mln USD wysokomarżowych przychodów serwisowych przez pierwsze 20 lat życia. Na tej podstawie CEO szacuje, że do końca przyszłego roku spółka może mieć zakontraktowany potencjał około 100 mld USD przyszłych przychodów serwisowych tylko z HA.
To mocno zmienia sposób patrzenia na ten biznes. Bo jeżeli ktoś pyta: „co będzie, kiedy boom na sprzedaż nowych turbin się skończy?”, odpowiedź brzmi: zostanie ogromna baza zainstalowanych maszyn, które trzeba przez kolejne dekady serwisować. Części, przeglądy, modernizacje, naprawy. To dużo bardziej przewidywalny i wysokomarżowy biznes niż jednorazowa sprzedaż turbiny.
A co jeśli AI capex rzeczywiście zwolni?
To jest realne ryzyko. I nie zamierzam go ignorować.
Strazik sam powiedział, że data centers odpowiadały za prawie 40% zamówień Electrification w pierwszej połowie roku. W Q3 i Q4 spodziewa się raczej około 20%. Czyli zamówienia data-center prawdopodobnie nie utrzymają absurdalnego tempa z pierwszej połowy.
Management tłumaczy to jednak przede wszystkim ich „lumpy” charakterem i nadal oczekuje wzrostu zarówno całego backlogu Electrification, jak i części związanej z data centers.
Co ważniejsze, GEV nie żyje wyłącznie z data centers. Electrification miało około 6 mld USD backlogu w 2021 roku. Dzisiaj to około 45 mld USD. Rosną inwestycje utilities, sieci przesyłowych, HVDC, transformatorów i infrastruktury potrzebnej do zwiększenia niezawodności systemów energetycznych.
Dlatego moja teza na GE Vernova nie brzmi: Microsoft, Meta i Google będą zwiększać AI capex o 50% rocznie do końca świata. Bardziej: świat przez lata niedoinwestował produkcję i przesył energii, a AI gwałtownie przyspieszyło problem, który już wcześniej istniał.
To dla mnie dużo zdrowsza teza inwestycyjna.
Jest jeszcze kwestia gotówki
GE Vernova pokazuje ostatnio bardzo mocny free cash flow. W samym Q2 było to 5,1 mld USD.
Ale tutaj trzeba uważać. Spora część cash flow wynika z zaliczek i progress payments od klientów, którzy rezerwują sprzęt na kolejne lata. Firma sama wskazywała, że bardzo mocny FCF był wspierany przez working capital. To oznacza, że nie można po prostu wziąć obecnego cash flow i założyć, że co roku będzie wyglądał tak samo.
Z drugiej strony Strazik odniósł się do tego argumentu na konferencji. Powiedział, że choć zaliczki klientów faktycznie mocno wspierają gotówkę, wzrost progress payments jest mniejszy niż wzrost przyszłej marży zawartej w backlogu. Czyli jego zdaniem cash nie jest wyłącznie sztucznym efektem pobierania coraz większych zaliczek.
Na koniec Q2 GEV miała około 13 mld USD gotówki, więc bilans pozostaje bardzo mocny.
Najsłabszym elementem nadal jest Wind
Jeśli jest część GE Vernova, której zdecydowanie nie kupuję w tej historii, to Wind. Segment nadal ma za sobą duże problemy, szczególnie w offshore.
Tutaj pojawiła się jednak po konferencji jeszcze jedna pozytywna informacja. GE Vernova i Vineyard Wind zakończyły trwający spór prawny dotyczący projektu offshore wind w Massachusetts. GEV wcześniej twierdziła, że jest jej należne około 360 mln USD, próbowała wycofać się z kontraktu, a Vineyard Wind odpowiedział pozwem. 16 września strony poinformowały o ugodzie i wycofaniu wszystkich roszczeń. Warunki finansowe są poufne, więc trudno policzyć realny wpływ, ale przynajmniej jeden konkretny problem z kategorii tail risk znika.
Strazik mówił też na konferencji, że rentowność Onshore Wind Services powinna być zdecydowanie lepsza w drugiej połowie 2026 niż w pierwszej, a w 2027 poprawić się ponownie.
Nie potrzebuję, żeby Wind został świetnym biznesem. Wystarczy mi, żeby przestał być miejscem, które regularnie psuje wyniki grupy.
Co właściwie zmieniło się od momentu mojego zakupu?
I tutaj dochodzimy do sedna.
W poniedziałek mieliśmy: obawy o AI capex, obawy o peak cycle, SELL z targetem 470 USD, założenie EBITDA 2027 dużo poniżej konsensusu i spółkę, która mimo prawie 30% korekty od szczytu nadal była droga. To był powód, dla którego kupiłem tylko małą pozycję.
Dzisiaj wycena nadal jest droga. Ryzyko nadal istnieje. Nic tutaj nie zmieniło się magicznie w ciągu dwóch dni. Ale pojawiło się kilka nowych danych:
- backlog: 176 mld USD → ponad 200 mld USD bardzo wcześnie w 2027,
- nowe 12 GW capacity na 2030–31: już w procesie kontraktowania,
- sloty turbin: sprzedawane już na 2032,
- pricing: nadal bardzo mocny,
- services: potencjalnie ogromny wieloletni biznes wysokomarżowy,
- Wind: trochę mniej ryzyka po ugodzie z Vineyard.
To nie obala bear case'u. Ale przynajmniej na razie sprawia, że scenariusz „jesteśmy właśnie na końcu cyklu” wydaje mi się mniej oczywisty.
Co może sprawić, że się pomylę?
Tutaj moja lista jest prosta. Jeżeli zobaczę jednocześnie:
- spowolnienie backlogu,
- coraz mniej nowych slot reservations,
- spadający pricing,
- słabszą konwersję na marże,
- gwałtowne ograniczenie AI/data-center capex,
- albo sytuację, w której supply nowych turbin zacznie doganiać popyt znacznie szybciej niż dzisiaj zakładamy,
to teza zacznie się zmieniać.
Drugim ryzykiem jest zwyczajnie wycena. GE Vernova może dowieźć bardzo dobre wyniki, a inwestor nadal może zarobić niewiele, jeżeli za kilka lat rynek zamiast 40+ razy forward earnings będzie chciał płacić np. 25 razy. To jest chyba największy argument przeciwko tej pozycji.
Nie muszę pomylić się co do biznesu, żeby pomylić się co do inwestycji.
Na razie zostaję z małą pozycją
Nie mam tutaj przekonania typu „wrzucam pół portfela”. Wręcz przeciwnie. Przy takiej wycenie chcę mieć możliwość dokupienia, jeśli rynek ponownie mocniej się przestraszy.
Ale poniedziałkowy zakup po 873 USD podoba mi się dzisiaj trochę bardziej niż w momencie jego wykonania. Nie dlatego, że kurs odbił. Tylko dlatego, że po konferencji wiemy trochę więcej o tym, co dzieje się pod maską.
Klienci płacą za turbiny dostarczane w 2032 roku. Backlog nadal rośnie. Nowe capacity jest szybko kontraktowane. Pricing pozostaje mocny. A każda turbina sprzedawana podczas obecnego boomu tworzy potencjalnie kilkadziesiąt lat kolejnych przychodów serwisowych.
Na razie więc bardziej widzę tutaj stronger for longer niż peak cycle. Ale właśnie dlatego kolejne kwartały będą bardzo ciekawe. Bo przy tej wycenie GEV nie wystarczy być dobrą spółką. Musi nadal udowadniać, że rynek energetyczny rzeczywiście pozostanie tak mocny, jak dzisiaj sugeruje management.
A Musk może w międzyczasie dalej robić część mojego researchu za mnie.
Disclosure: posiadam akcje GE Vernova. Tekst przedstawia moje własne przemyślenia i nie jest rekomendacją inwestycyjną.
Najczęstsze pytania
Dlaczego kupiłeś GE Vernova, skoro piszesz, że jest droga?
Bo na jednej sesji nałożyło się kilka obaw (AI capex, peak cycle, SELL z targetem 470 USD) i kurs spadł o 8,6%. Fundamentalnie trudno było znaleźć pogorszenie: 176 mld USD backlogu, zamówienia +88% r/r. Kupiłem małą pozycję, żeby mieć możliwość dokupienia, jeśli rynek znów się przestraszy.
Co jest największym ryzykiem tej pozycji?
Wycena. GE Vernova może dowieźć bardzo dobre wyniki, a inwestor nadal zarobi niewiele, jeśli za kilka lat rynek zamiast 40+ razy forward earnings będzie chciał płacić np. 25 razy. Drugie ryzyko to spowolnienie backlogu, spadający pricing i gwałtowne ograniczenie AI/data-center capex.
Czy to rekomendacja kupna GE Vernova?
Nie. Posiadam akcje GE Vernova, a tekst przedstawia moje własne przemyślenia. Nie jest rekomendacją inwestycyjną.