
Novo Nordisk: czy rynek nie poszedł za daleko w drugą stronę?
 Ojciec
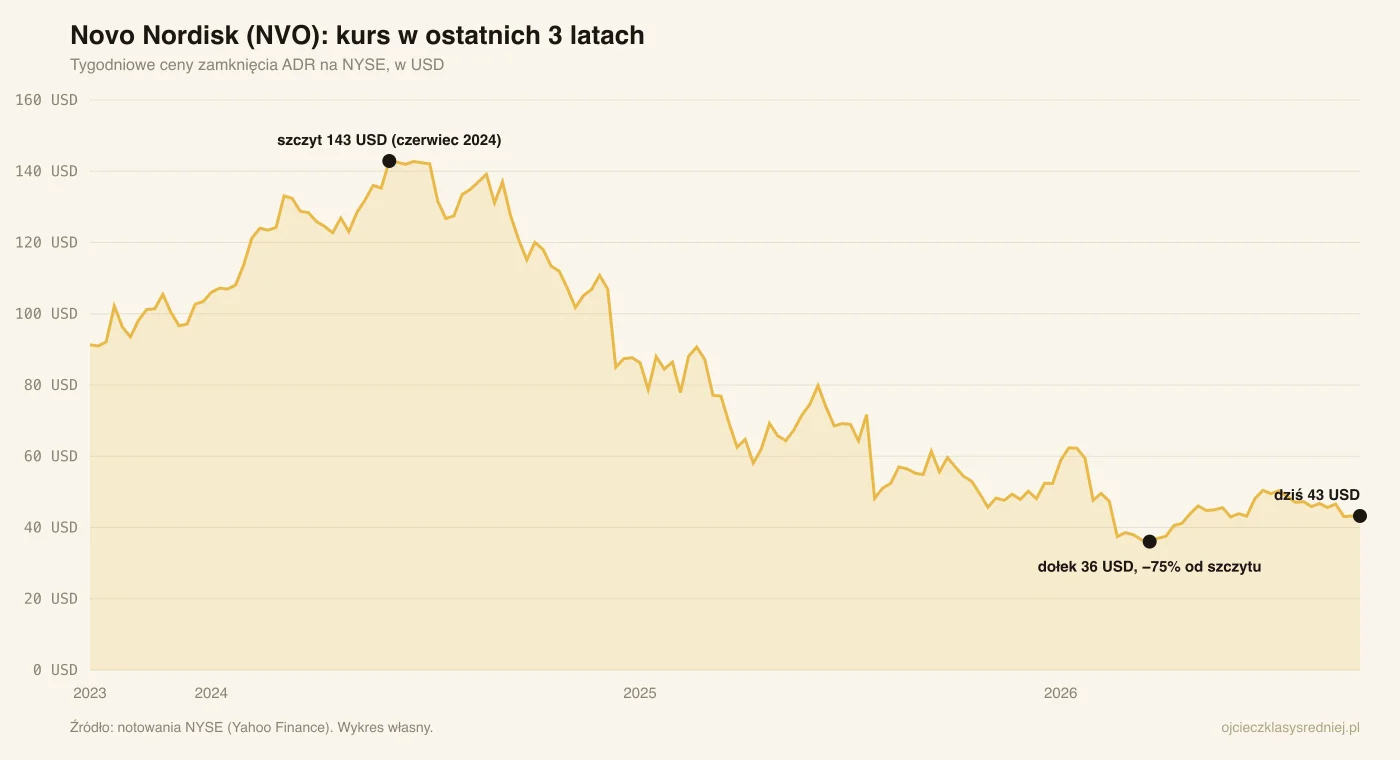
Czy organizacja, która stworzyła semaglutyd i zrobiła z niego dziesiątki miliardów dolarów sprzedaży, nadal ma ponadprzeciętną zdolność stworzenia następnych produktów w przyszłości? Moim zdaniem na tym właśnie polega dziś teza inwestycyjna na Novo.
Czy organizacja, która stworzyła semaglutyd i zrobiła z niego dziesiątki miliardów dolarów sprzedaży, nadal ma ponadprzeciętną zdolność stworzenia następnych produktów w przyszłości?
Moim zdaniem na tym właśnie polega dziś teza inwestycyjna na Novo.
Świetny historycznie biznes + duży fuckup + załamanie oczekiwań + nadal działający core business + ogromny kapitał technologiczny + organizacja, która wielokrotnie pokazała, że nakłady na R&D można zmienić w realne produkty i sprzedaż.
Historia się nie powtarza, ale często się rymuje
Novo nie jest pierwszą spółką, w przypadku której mieliśmy potężny zjazd na giełdzie i niemal całkowite odwrócenie sentymentu przez różnego rodzaju problemy.
- Eli Lilly w latach 2011–2014 mierzyło się z wygasaniem patentów na kluczowe produkty.
- AstraZeneca około 2012 r. miała przed sobą ogromny patent cliff i rynek mocno kwestionował jej przyszłość.
- AMD w latach 2012–2015 było technologicznie daleko za Intelem i przez wielu było praktycznie skreślone.
- Intuitive Surgical miało problemy z bezpieczeństwem i spadającą sprzedażą systemów.
- Meta w 2022 r. miała być przegranym ery TikToka i zmian prywatności Apple.
- Nvidia w 2018 r. dostała mocno po wynikach po zakończeniu cryptoboomu i problemach z zapasami.
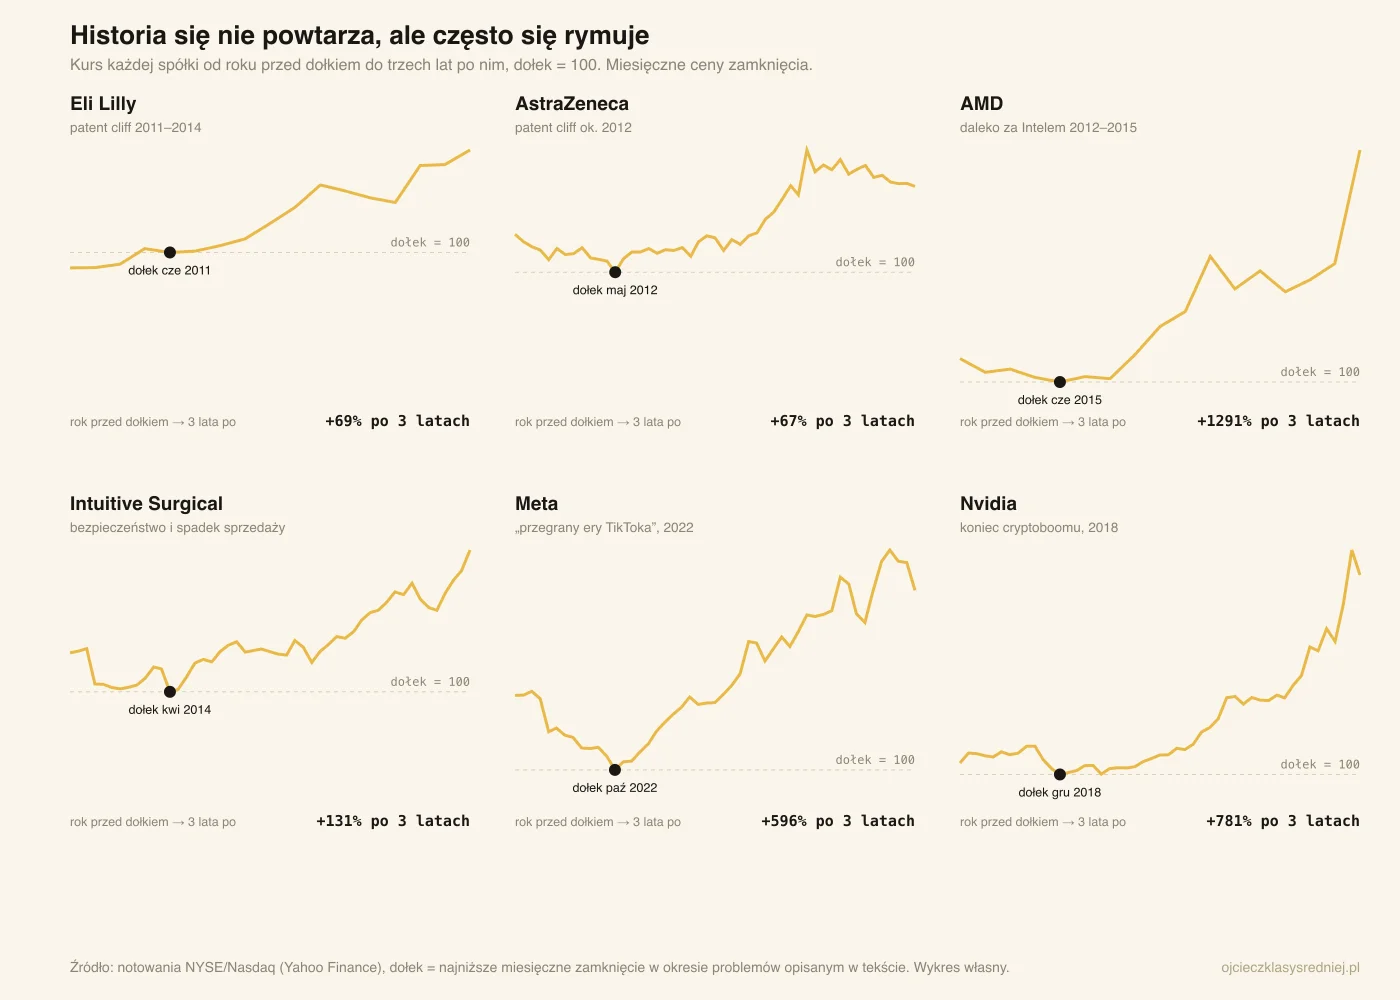
Każdy z tych przypadków był oczywiście inny. Ale rynek bardzo łatwo ekstrapoluje aktualne problemy na wiele lat do przodu i zaczyna zachowywać się tak, jakby świetna organizacja nagle straciła wszystkie kompetencje, które budowała przez dekady.
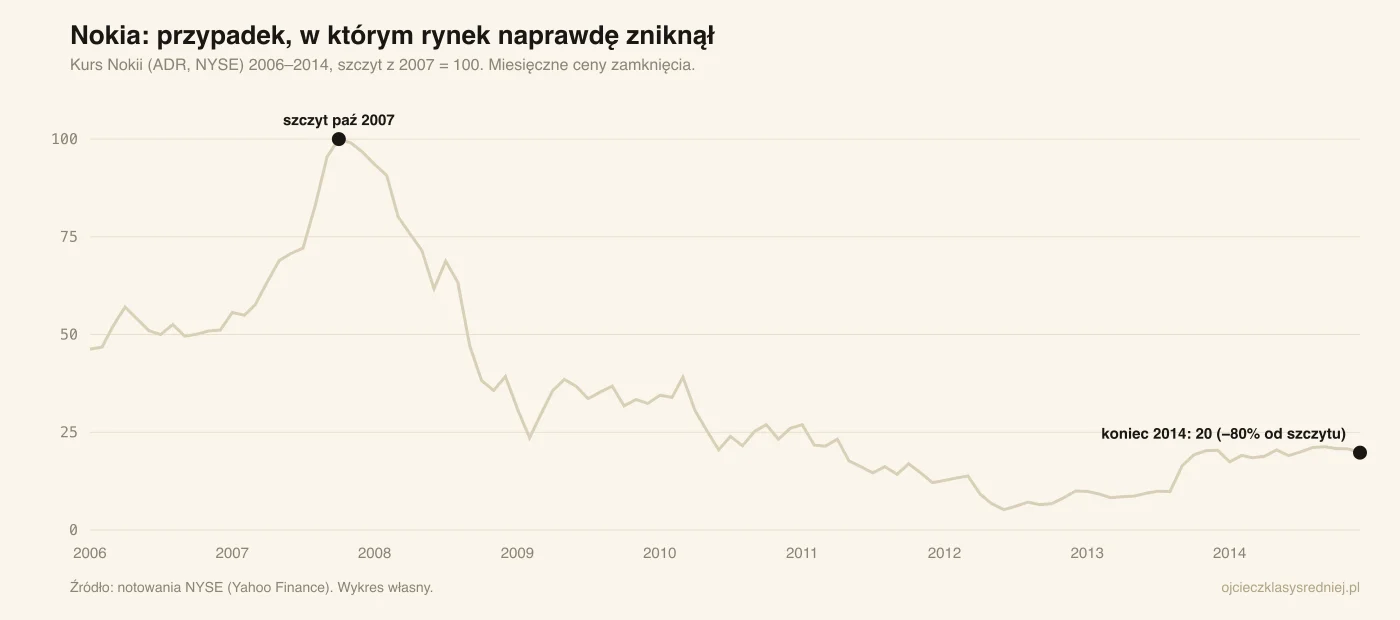
Czasami rzeczywiście tak jest. Kodak czy Nokia pokazują, że samo R&D i historia sukcesów przed niczym nie chronią. Ale czasami problem jest przejściowy, a pod spodem nadal działa bardzo dobra maszyna do tworzenia nowych produktów.
O co pytam w przypadku Novo
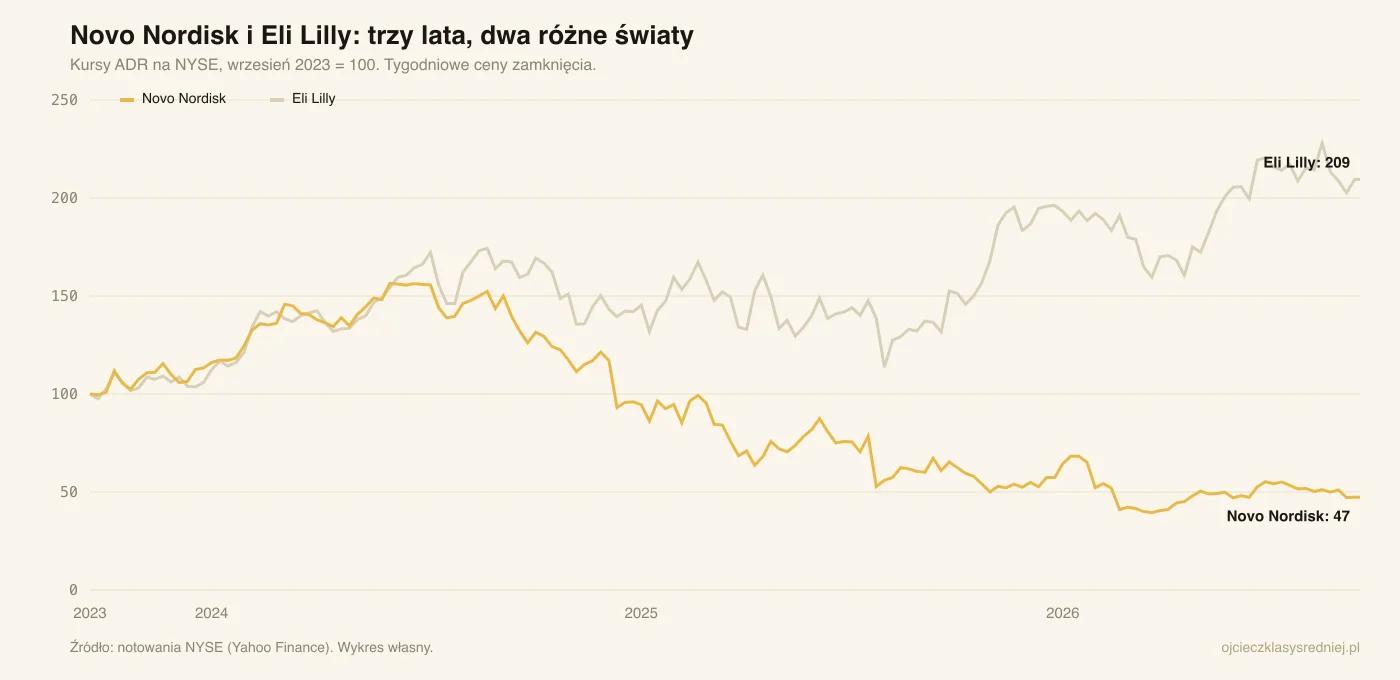
I właśnie o to moim zdaniem chodzi w przypadku Novo. Nie zakładam, że Wegovy odzyska wszystko, że Lilly nagle przestanie być świetną firmą ani że każdy projekt w pipeline Novo teraz wypali.
Pytanie jest o to, czy rynek nie poszedł za daleko w drugą stronę i nie zaczął wyceniać Novo tak, jakby organizacja, która stworzyła semaglutyd, nagle zapomniała, jak tworzy się dobre leki.
Tak więc long term trzeba sobie odpowiedzieć: czy idziemy nadal w dół i Novo powtórzy to, co Kodak i Nokia, gdzie w zasadzie zniknął rynek, czy to jest ten case Astry, AMD czy Mety.
Tekst przedstawia moje własne przemyślenia i nie jest rekomendacją inwestycyjną.
Najczęstsze pytania
Na czym polega teza inwestycyjna na Novo Nordisk?
Na pytaniu, czy organizacja, która stworzyła semaglutyd i zrobiła z niego dziesiątki miliardów dolarów sprzedaży, nadal ma ponadprzeciętną zdolność stworzenia następnych produktów. Rynek wycenia Novo tak, jakby nagle zapomniała, jak tworzy się dobre leki.
Czy zakładasz, że Wegovy odzyska rynek?
Nie. Nie zakładam, że Wegovy odzyska wszystko, że Lilly przestanie być świetną firmą ani że każdy projekt w pipeline Novo wypali. Pytanie jest o to, czy rynek nie poszedł za daleko w drugą stronę.
Czy Novo może skończyć jak Kodak albo Nokia?
Może. Kodak i Nokia pokazują, że samo R&D i historia sukcesów przed niczym nie chronią, bo tam w zasadzie zniknął rynek. Ale czasami problem jest przejściowy, a pod spodem nadal działa bardzo dobra maszyna do tworzenia nowych produktów, jak u AstraZeneki, AMD czy Mety.