
Gdzie trzymam pieniądze: konto, IKE i IKZE, ETF-y dzieci, obligacje. Setup rodziny 2+2 w 2026
 Ojciec
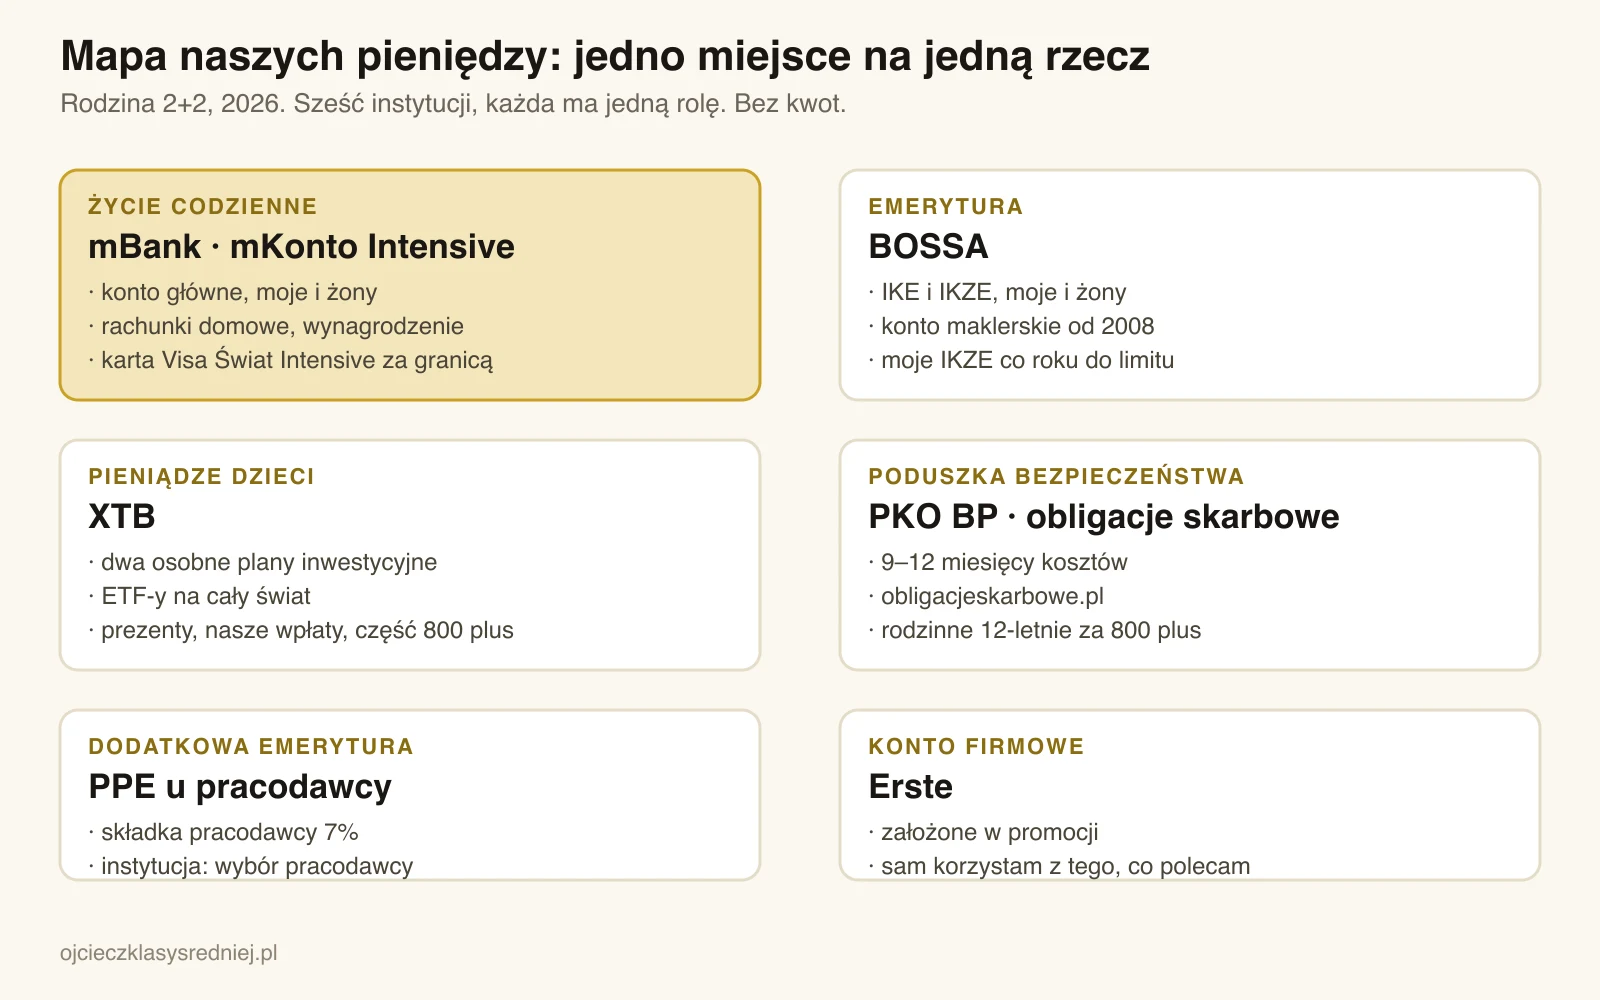
Krótka odpowiedź: konto główne i rachunki domowe to mKonto Intensive w mBanku, moje i żony. IKE i IKZE mamy oboje w BOSSA, gdzie mam konto maklerskie od 2008 roku. Pieniądze dzieci siedzą w ETF-ach na XTB, w dwóch osobnych planach. Poduszka bezpieczeństwa leży w obligacjach skarbowych kupowanych przez PKO BP. Do tego PPE u pracodawcy i konto firmowe w Erste. Każde miejsce ma jedną rolę i nie mieszam ich ze sobą.
Zasada: jedno miejsce na jedną rzecz
Przez 18 lat to się ułożyło samo, ale dziś widzę w tym jedną zasadę. Każda instytucja, z której korzystam, ma dokładnie jedną rolę:
| Miejsce | Rola |
|---|---|
| mBank, mKonto Intensive | życie codzienne, rachunki, wyjazdy |
| BOSSA | emerytura: IKE i IKZE moje i żony, konto maklerskie |
| XTB | pieniądze dzieci: ETF-y, dwa osobne plany |
| PKO BP, obligacje skarbowe | poduszka bezpieczeństwa i obligacje za 800 plus |
| PPE u pracodawcy | dodatkowa emerytura ze składki pracodawcy |
| Erste | konto firmowe |
Nie mieszam tych pieniędzy. Pewnie dałoby się to poukładać bardziej optymalnie podatkowo, na przykład wrzucić pieniądze dzieci na IKE. Nie chcę. Wolę porządek i nie myśleć, jaka część kasy na IKE to kasa dzieci, a jaka moja. Ten porządek jest też powodem, dla którego arkusz budżetowy spina to wszystko w jednym miejscu, ale o tym na końcu.
mBank: mKonto Intensive jako konto główne
Konto główne, moje i żony. Z niego idą wszystkie rachunki domowe, na nie wpływa wynagrodzenie, to ono jest źródłem danych do raportów miesięcznych. Wcześniej miałem zwykłe eKonto, przeszedłem na Intensive.
mKonto Intensive to konto premium i trzeba to powiedzieć wprost: prowadzenie kosztuje 49,50 zł miesięcznie, chyba że spełnisz jeden z dwóch warunków. Suma wpływów w miesiącu od 10 000 zł albo łącznie 100 000 zł w depozytach i inwestycjach w mBanku. Jeśli wynagrodzenie, które wpływa na konto, przekracza 10 000 zł, warunek spełnia się sam i konto jest za darmo. Jeśli nie, policz. W mojej sytuacji wpływ wynagrodzenia załatwia sprawę i nie myślę o tym.
Co dostaję w zamian, czego nie było w zwykłym eKoncie, i z czego realnie korzystam:
- karta Visa Świat Intensive za granicą: płatności w 180 walutach bez konta walutowego i bez prowizji za przewalutowanie, po kursie jak w kantorze online. To z tego korzystam najczęściej, na każdym wyjeździe,
- bankomaty za granicą za 0 zł, bez limitu wypłat. W Polsce też za 0 zł, z wyjątkiem wypłat poniżej 300 zł, za które jest 2,50 zł,
- przelewy ekspresowe za 0 zł,
- darmowy Fast Track na Lotnisku Chopina. Szczerze: dowiedziałem się o tym dopiero przy pisaniu tego wpisu. Następnym razem sprawdzę.
Odkąd mam Intensive, nie miałem potrzeby używać Revoluta, choć konto nadal mam. Karta do konta robi za granicą to samo, a pieniądze są w jednym miejscu, nie muszę niczego doładowywać.
Rachunku moje cele nie używam. Oszczędności nie leżą na koncie, tylko idą dalej, do obligacji i na IKE.
Jest teraz promocja tego konta dla nowych klientów: do 1 010 zł za aktywność i wpływ wynagrodzenia, do tego 5,5% na rachunku moje cele przez 180 dni. Rozpisałem ją krok po kroku, z opłatami i warunkami: mBank: do 1 010 zł za mKonto Intensive. Jak przy wszystkich promocjach na stronie: sam z tego konta korzystam, inaczej by go tu nie było.
BOSSA: IKE i IKZE moje i żony
Pierwsze konto maklerskie założyłem w BOSSA w 2008 roku. Potem doszło IKE, potem IKZE, potem konta żony. I tak zostało. Trochę z przyzwyczajenia, ale głównie dlatego, że to bardzo dobry dom maklerski i nie mogę na nic narzekać.
Przez lata główną wadą BOSSA był interfejs. Brzydki, odstraszający, taki, że nie chciało się wchodzić na konto. Wielu ludzi na to narzekało. Nową platformę transakcyjną uważam za duży krok do przodu: wszystko jest czytelne i teraz sprawdzam stan IKE codziennie, mimo że nic się tam nie dzieje. Stara wersja też jeszcze działa, mam ją nadal.
Jak to u nas wygląda:
- IKE i IKZE mamy oboje z żoną, cztery konta w jednym miejscu,
- moje IKZE wypełniam do limitu co roku, bo odliczenie od dochodu jest tu najbardziej namacalne,
- wszystkich czterech limitów razem jeszcze nie wypełniamy, więc konto maklerskie poza IKE i IKZE jest na drugim planie,
- na IKE i IKZE są akcje.
Tego, co dokładnie mam na tych kontach, na stronie nie pokazuję. Pojedyncze decyzje opisuję, jak przy GE Vernova czy Novo Nordisk, ale cały portfel zostaje w newsletterze.
Jedna uwaga do limitów. Dopóki nie wypełniasz IKE i IKZE, otwieranie zwykłego konta maklerskiego do długoterminowego inwestowania nie ma sensu podatkowo. Najpierw konta z ulgą, dopiero potem reszta.
XTB: pieniądze dzieci w ETF-ach
Dla dzieci używam XTB, bo kupuję tam głównie ETF-y, a plany inwestycyjne to w zasadzie najtańsze rozwiązanie do regularnych, małych wpłat. Każdy syn ma swój osobny plan. ETF-y na cały świat, bezpiecznie, bez wydziwiania.
Skąd biorą się wpłaty: głównie prezenty od rodziny, od czasu do czasu nasze własne wpłaty, trochę z 800 plus. Nie mamy zasady, że całe 800 plus idzie na inwestycje. Ile co miesiąc kosztują nas dzieci, widać w kategorii Dzieci w raportach.
Dlaczego osobne miejsce, a nie IKE? Bo z jednej strony mógłbym to wrzucić na swoje IKE i zoptymalizować podatkowo, a z drugiej nie chciałem mieszać tych pieniędzy. Pieniądze dzieci to pieniądze dzieci. Wolę mieć porządek i nie myśleć, jaka część kasy na IKE to kasa dzieci. Wolę porządek niż kilka procent więcej.
Jest w tym też trochę pragmatyzmu: dzieci pewnie i tak kiedyś odziedziczą IKE i IKZE. Plany w XTB to osobny rachunek, który jest tylko ich.
Z czego korzystam w XTB i BOSSA, i dlaczego z obu, opisuję na stronie Polecam.
PKO BP: obligacje skarbowe i poduszka
Poduszkę bezpieczeństwa trzymamy w obligacjach skarbowych. Kupuję je przez serwis obligacjeskarbowe.pl, czyli przez PKO BP, nie przez konto maklerskie. To 9–12 miesięcy naszych kosztów, plus minus, zależnie od miesiąca. Jak policzyć własną poduszkę na podstawie realnych kosztów rodziny, pokazuję we wpisie poduszka finansowa dla rodziny 2+2.
Do tego dochodzą rodzinne obligacje 12-letnie, które można kupować tylko za pieniądze z 800 plus. To ta część świadczenia, która nie idzie na bieżące wydatki ani do XTB.
Dlaczego obligacje, a nie konto oszczędnościowe? Bo poduszka ma być nudna. Ma leżeć, nie tracić do inflacji i być dostępna w kilka dni, kiedy coś się dzieje. Obligacje skarbowe robią dokładnie to, bez pilnowania promocji na kontach oszczędnościowych, które co trzy miesiące trzeba przenosić.
PPE u pracodawcy
Pracowniczy Program Emerytalny to pieniądze, które daje mi pracodawca: składka 7%. Nie wybierałem instytucji, to wybór pracodawcy, obecnie ING. Jest w porządku. Mógłbym mieć więcej opcji do wyboru, bo jak dla mnie jest ich za mało, ale to nie jest broker z 10 000 instrumentów i nie o to w PPE chodzi. Składka wpływa, pieniądze pracują, ja nie muszę nic robić.
Erste: konto firmowe
Konto firmowe mam w Erste. Założyłem je w promocji, o której pisałem na stronie: Erste: 4 500 zł za konto firmowe. To ta sama zasada, co z mBankiem: jak mówię, że coś jest warte uwagi, to sam z tego korzystam.
Co bym zmienił, gdybym zaczynał dziś
Niewiele. Układ „jedno miejsce na jedną rzecz” sprawdza się od lat i nie planuję go ruszać. Gdybym startował od zera, zacząłbym od tego samego: konto główne z sensowną kartą za granicą, IKZE do limitu, potem IKE, poduszka w obligacjach, a dopiero potem cokolwiek innego. I osobne miejsce na pieniądze dzieci, od pierwszego prezentu.
Na końcu jedna rzecz, która spina to wszystko. Sześć instytucji to sześć aplikacji i sześć stanów konta. Jedyne miejsce, w którym widzę wszystko naraz, dochody, koszty, oszczędności i majątek netto, to mój arkusz budżetowy. Ten sam, z którego pochodzą raporty miesięczne i który prowadzę od 2018 roku. Bez niego ten porządek istniałby tylko w głowie.
Najczęstsze pytania
Jakie konto bankowe wybrać dla rodziny z wyższymi wpływami?
U nas to mKonto Intensive w mBanku, moje i żony. Jest bezpłatne przy wpływach od 10 000 zł miesięcznie albo 100 000 zł depozytów, a karta Visa Świat Intensive działa za granicą bez przewalutowania i z darmowymi bankomatami. Wcześniej miałem zwykłe eKonto.
Gdzie założyć IKE i IKZE?
My mamy oboje w BOSSA, bo tam w 2008 roku założyłem pierwsze konto maklerskie i tak zostało. Po wprowadzeniu nowej platformy nie mam na co narzekać. To nie jest rekomendacja jedynego słusznego brokera, tylko opis, jak to wygląda u nas.
Jak oszczędzać dla dzieci: ETF-y czy obligacje?
U nas jedno i drugie, ale w różnych miejscach. ETF-y na cały świat w dwóch osobnych planach inwestycyjnych w XTB, po jednym na każdego syna, plus rodzinne obligacje 12-letnie kupowane za 800 plus przez PKO BP. Nie wrzucam pieniędzy dzieci na swoje IKE, żeby nie mieszać.
Ile poduszki finansowej trzymać i gdzie?
My trzymamy 9–12 miesięcy kosztów, plus minus, w obligacjach skarbowych kupowanych przez obligacjeskarbowe.pl, czyli w PKO BP. Jak to policzyć dla siebie, pokazuję we wpisie o poduszce finansowej.
Nowe raporty, wpisy i sensowne promocje na maila.
Piszę, kiedy mam coś konkretnego. Nie za często, bez spamu. Wypiszesz się jednym kliknięciem.