
4 rzeczy do zrobienia z IKE i IKZE przed 31 grudnia
 Ojciec
Krótka odpowiedź: przed 31 grudnia 2026 wpłać na IKZE, bo każda złotówka do limitu obniża podatek za 2026 rok. Dopłać do IKE, a jeśli nie masz z czego, wpłać choćby symboliczną kwotę, żeby rok liczył się do warunku pięciu lat. Jeśli nie masz jeszcze konta, załóż je teraz, także dla współmałżonka. Na koniec policz sumę wpłat i zachowaj potwierdzenia do PIT. Niewykorzystany limit z 2026 roku nie przechodzi na kolejny rok.
Limit wpłat na IKE i IKZE jest roczny. To, czego nie wpłacisz do 31 grudnia 2026, przepada 1 stycznia i nie da się tego nadrobić w kolejnym roku. Dlatego listopad i grudzień to dobry moment, żeby usiąść do tych kont na kwadrans.
Poniżej cztery rzeczy, które warto zrobić przed końcem roku, z kwotami na 2026.
Limity IKE i IKZE w 2026 roku
| Konto | Limit wpłat 2026 | Jak jest liczony |
|---|---|---|
| IKE | 28 260 zł | 3 × prognozowane przeciętne wynagrodzenie (9 420 zł) |
| IKZE | 11 304 zł | 1,2 × prognozowane przeciętne wynagrodzenie |
| IKZE przy działalności gospodarczej | 16 956 zł | 1,8 × prognozowane przeciętne wynagrodzenie |
Trzy rzeczy, o których warto pamiętać:
- Limit jest na osobę, nie na rodzinę. Każdy z małżonków ma własne IKE i IKZE i własne limity. Dwie dorosłe osoby to razem 79 128 zł rocznie (2 × 28 260 zł + 2 × 11 304 zł).
- Limit jest na rok kalendarzowy. Niewykorzystana część nie przechodzi na 2027.
- Jedna osoba może mieć jedno IKE i jedno IKZE. Mogą być w różnych instytucjach, na przykład IKE w jednym domu maklerskim, a IKZE w innym.
- Wyższy limit IKZE (16 956 zł) nie włącza się sam. Przysługuje, jeśli w chwili wpłaty prowadzisz działalność gospodarczą, i trzeba złożyć o tym oświadczenie w instytucji, która prowadzi Twoje IKZE. Bez oświadczenia obowiązuje limit 11 304 zł. Jeśli masz etat i firmę, limit nadal jest jeden, ten wyższy, a nie suma obu.
1. Wpłać na IKZE i obniż podatek za 2026
IKZE to jedyne z tych dwóch kont, które daje korzyść już przy najbliższym rozliczeniu PIT. Wpłatę odliczasz od dochodu (skala podatkowa, podatek liniowy) albo od przychodu (ryczałt) w zeznaniu za 2026 rok. W praktyce podatek spada o wpłatę pomnożoną przez Twoją stawkę.
| Sytuacja | Wpłata do limitu | O tyle mniej podatku |
|---|---|---|
| Etat, skala, stawka 12% | 11 304 zł | 1 356 zł |
| Etat, skala, stawka 32% | 11 304 zł | 3 617 zł |
| Działalność, skala, stawka 12% | 16 956 zł | 2 035 zł |
| Działalność, podatek liniowy 19% | 16 956 zł | 3 222 zł |
| Działalność, skala, stawka 32% | 16 956 zł | 5 426 zł |
Na ryczałcie działa to tak samo, tylko liczysz stawką ryczałtu: przy 12% to 2 035 zł, przy 8,5% to 1 441 zł.
Dwa zastrzeżenia:
- Ulga nie może być większa niż podatek, który płacisz. Jeśli podatek za rok jest niski, zwrot też będzie niski.
- Stawka 32% działa tylko na nadwyżkę ponad 120 000 zł dochodu. Jeśli jesteś tuż nad progiem, część wpłaty odliczysz po 32%, a resztę po 12%.
Co dostajesz w zamian za ulgę dziś: wypłata z IKZE po 65. roku życia, przy wpłatach w co najmniej pięciu dowolnych latach kalendarzowych, jest opodatkowana ryczałtem 10% od całej kwoty. Nie płacisz za to 19% podatku od zysków po drodze. Jeśli wypłacisz pieniądze wcześniej, wypłacona kwota zostanie doliczona do dochodu i opodatkowana jak zwykły dochód.
Do kiedy wpłacić na IKZE
Wpłata musi zostać zrobiona w 2026 roku. W interpretacjach podatkowych decyduje dzień obciążenia Twojego rachunku, ale instytucje mają własne godziny graniczne, często wcześniejsze niż 31 grudnia, zwłaszcza fundusze inwestycyjne.
W 2026 roku kalendarz jest ciasny: Wigilia (czwartek) jest dniem wolnym, potem święta i weekend, więc zostają tylko cztery dni robocze, od 28 do 31 grudnia. Najprościej wysłać przelew przed świętami i sprawdzić na stronie swojej instytucji, do kiedy przyjmuje wpłaty na 2026 rok.
Ważne: wpłata to nie zakup. Do limitu liczy się to, że pieniądze trafiły na konto IKZE. Akcje, ETF-y czy fundusze możesz kupić później, także w styczniu.
U nas wygląda to tak: swoje IKZE wypełniam do limitu co roku.
2. Dopłać do IKE, a jeśli nie masz z czego, wpłać choćby symbolicznie
IKE nie daje ulgi w PIT. Jego zaleta jest na końcu: jeśli wypłacisz pieniądze po 60. roku życia (albo po 55., jeśli nabędziesz wcześniej uprawnienia emerytalne), nie płacisz 19% podatku od zysków, czyli tzw. podatku Belki. Przy 100 000 zł zysku to 19 000 zł, które zostają u Ciebie.
Żeby wypłata była bez podatku, musisz spełnić jeden z dwóch warunków:
- wpłaty w co najmniej pięciu dowolnych latach kalendarzowych, albo
- ponad połowa wszystkich wpłat zrobiona nie później niż pięć lat przed złożeniem wniosku o wypłatę.
Z pierwszego warunku wynika prosta rzecz: nawet mała wpłata w 2026 roku zalicza ten rok. Lata nie muszą być po kolei. Jeśli w tym roku nie dasz rady dopłacić do limitu, wpłać tyle, ile możesz, choćby symboliczną kwotę, o ile Twoja instytucja nie ma minimalnej wpłaty.
IKE nie zamraża pieniędzy na amen. Przed 60. rokiem życia możesz je wycofać (to tzw. zwrot), tylko wtedy zapłacisz 19% podatku od zysku, tak jak na zwykłym koncie maklerskim. Minusy w porównaniu ze zwykłym rachunkiem są dwa: strat z IKE nie odliczysz od zysków na innych kontach, a wybór instrumentów bywa węższy. Przy długoterminowym inwestowaniu to zwykle niewielka cena za brak podatku na końcu.
A co ze zmianami, o których się mówi? Pomysł IKE+ zamiast IKE i IKZE to na razie propozycje ekspertów, a nie przepisy. Opisałem je we wpisie zmiany w IKE i IKZE: IKE+, jeden limit i podatek 5–10%. Limity i zasady na 2026 rok działają normalnie.
3. Nie masz IKE albo IKZE? Załóż je jeszcze w tym roku
Konto założone w styczniu nie daje prawa do limitu z 2026 roku. Założone i zasilone w grudniu daje: pełny limit na ten rok, ulgę IKZE w PIT za 2026 i pierwszy z pięciu lat wpłat, od których zależy wypłata na preferencyjnych zasadach (z IKE bez podatku, z IKZE z ryczałtem 10%).
Na co zwrócić uwagę:
- Nie zostawiaj tego na ostatni tydzień. Otwarcie konta online to zwykle od kilku minut do kilku dni (weryfikacja tożsamości, umowa, numer rachunku). Bezpieczniej zrobić to w listopadzie albo na początku grudnia.
- Wybierz formę. IKE i IKZE prowadzą domy maklerskie (akcje, ETF-y, obligacje z giełdy), TFI (fundusze inwestycyjne), banki (konto oszczędnościowe), ubezpieczyciele (polisy), a w PKO BP są też IKE-Obligacje i IKZE-Obligacje na detaliczne obligacje skarbowe. Na rachunku maklerskim masz największy wybór i sam decydujesz, co kupujesz. Przed założeniem sprawdź opłaty za prowadzenie konta.
- Pomyśl o współmałżonku. Każdy ma własne limity, więc dwa konta zamiast jednego to dwa razy większa przestrzeń na oszczędzanie z ulgą. Przy IKZE pamiętaj, że ulgę odlicza się od dochodu osoby, która ma konto. Jeśli współmałżonek nie zarabia, IKZE nie da mu zwrotu podatku, a IKE nadal ma sens.
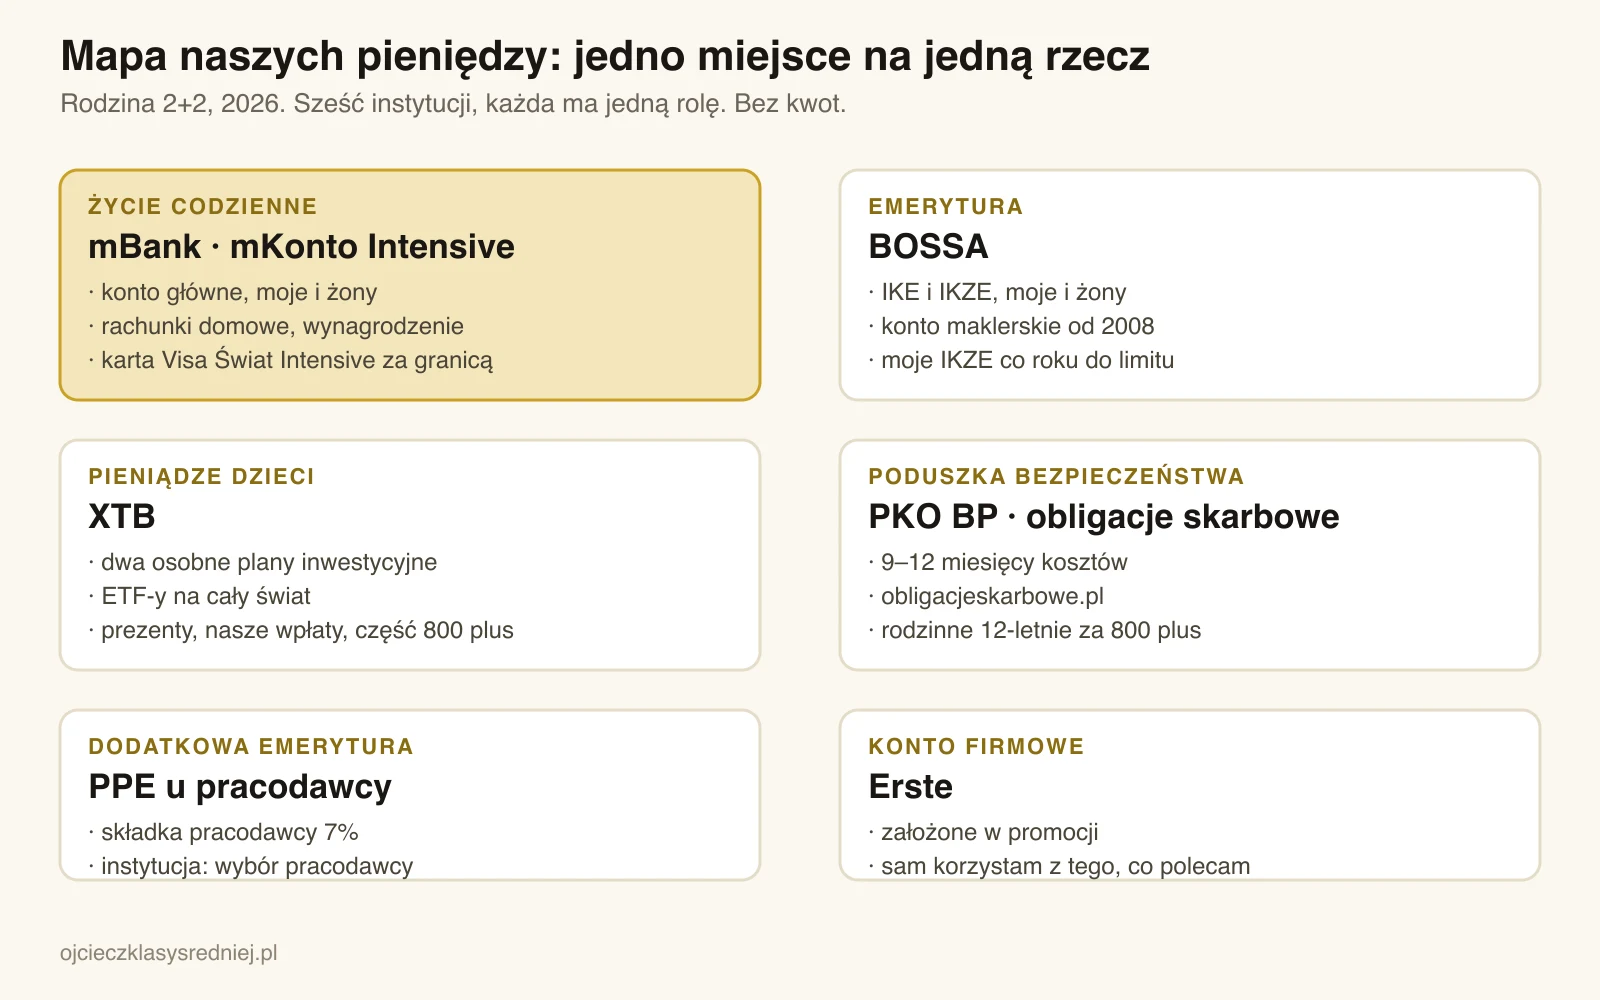
U nas IKE i IKZE mamy oboje z żoną, wszystkie cztery konta w BOSSA. Swoje IKZE wypełniam do limitu co roku, ale limitów żony obecnie nie wypełniamy. Jak to wygląda w całym naszym układzie kont, opisałem we wpisie gdzie trzymam pieniądze.
4. Policz wpłaty, zachowaj potwierdzenia i ustaw plan na 2027
Ostatnia rzecz to porządek, który zajmie kilkanaście minut, a oszczędzi nerwów w kwietniu.
- Zsumuj wpłaty z 2026 roku na każdym koncie osobno, zanim wyślesz ostatni przelew. Wpłata ponad limit nie daje ulgi, a nadwyżka i tak musi wrócić na Twoje konto.
- Zachowaj potwierdzenia wpłat na IKZE. Odliczenie wpisujesz w zeznaniu za 2026 rok, które składasz od 15 lutego do 30 kwietnia 2027. Jeśli korzystasz z Twojego e-PIT, sprawdź, czy wpłata na IKZE jest w zeznaniu, i dopisz ją, jeśli jej nie ma.
- Ustaw stały przelew na 2027. Limity na 2027 rok są już ogłoszone i rosną o 6,5%: IKE 30 099 zł, IKZE 12 039,60 zł, IKZE przy działalności 18 059,40 zł. Obowiązują od 1 stycznia 2027. Pełne limity to ok. 2 508 zł miesięcznie na IKE i ok. 1 003 zł na IKZE. Stały przelew w dniu wypłaty sprawia, że w grudniu nie trzeba nadrabiać całego roku na raz.
- Zwrot z IKZE możesz od razu wpłacić z powrotem. Pieniądze z PIT za 2026 przyjdą w 2027 roku, więc mogą pójść na IKE albo IKZE w ramach limitu na 2027.
Jeśli nie wiesz, ile realnie możesz odkładać co miesiąc, zacznij od stopy oszczędności. To jedna liczba, z której od razu widać, czy limity IKE i IKZE są w zasięgu.
Co, jeśli nie starczy na wszystko
Kolejność, którą sam bym wybrał, startując od zera: konto główne, IKZE do limitu, potem IKE, poduszka w obligacjach, a dopiero potem cokolwiek innego. Dopóki nie wypełniasz IKE i IKZE, otwieranie zwykłego konta maklerskiego do długoterminowego inwestowania nie ma sensu podatkowo.
Jedno zastrzeżenie: na IKE i IKZE nie wpłacaj pieniędzy, których możesz potrzebować w najbliższych latach. Na to jest poduszka finansowa, trzymana osobno i dostępna od ręki.
Lista przed 31 grudnia 2026
- IKZE: wpłaty w 2026 do 11 304 zł (16 956 zł przy działalności), przelew wysłany przed świętami.
- IKE: wpłaty w 2026 do 28 260 zł, a jeśli nie dasz rady, przynajmniej jedna wpłata, żeby zaliczyć rok.
- Brak konta: IKE lub IKZE założone i zasilone w 2026, także dla współmałżonka.
- Porządek: suma wpłat sprawdzona, potwierdzenia zachowane do PIT, stały przelew na 2027 ustawiony.
Wpis opisuje zasady obowiązujące w 2026 roku. To nie jest porada podatkowa ani inwestycyjna. Szczegóły, takie jak godziny graniczne wpłat, sprawdź w swojej instytucji.
Najczęstsze pytania
Do kiedy trzeba wpłacić na IKZE, żeby odliczyć wpłatę w PIT za 2026?
Wpłata musi zostać zrobiona w 2026 roku, czyli najpóźniej 31 grudnia. Organy podatkowe w interpretacjach wskazują, że liczy się dzień obciążenia Twojego rachunku, ale banki, domy maklerskie i TFI mają własne godziny graniczne, często wcześniejsze. W 2026 roku Wigilia jest dniem wolnym, a ostatnie dni robocze to 28–31 grudnia, więc bezpieczniej wysłać przelew przed świętami.
Jaki jest limit IKE i IKZE w 2026 roku?
IKE: 28 260 zł. IKZE: 11 304 zł, a dla osób prowadzących pozarolniczą działalność gospodarczą 16 956 zł (wyższy limit wymaga złożenia oświadczenia w instytucji prowadzącej IKZE). Limity wynikają z prognozowanego przeciętnego wynagrodzenia na 2026 rok (9 420 zł): IKE to jego trzykrotność, IKZE 1,2 raza, IKZE przy firmie 1,8 raza.
Czy niewykorzystany limit IKE lub IKZE przechodzi na następny rok?
Nie. Limit dotyczy jednego roku kalendarzowego. Jeśli w 2026 wpłacisz mniej, różnica przepada i w 2027 możesz wpłacić tylko limit na 2027 rok.
Mam etat i działalność gospodarczą. Jaki mam limit IKZE?
Jeden, ten wyższy: 16 956 zł w 2026 roku i 18 059,40 zł w 2027. Limitów za etat i za firmę się nie sumuje, bo każdy może mieć jedno IKZE z jednym rocznym limitem. Warunek: w chwili wpłaty prowadzisz działalność i złożyłeś o tym oświadczenie w instytucji, która prowadzi Twoje IKZE. Według interpretacji skarbówki wpłatę można odliczyć od dochodu z etatu albo z firmy, więc opłaca się odliczać od tego dochodu, który ma wyższą stawkę podatku.
Ile podatku oddaje wpłata na IKZE?
Tyle, ile wynosi Twoja stawka podatku pomnożona przez wpłatę. Przy pełnym limicie 11 304 zł to 1 356 zł przy stawce 12% i 3 617 zł przy stawce 32%. Przy działalności gospodarczej i limicie 16 956 zł: 2 035 zł przy 12%, 3 222 zł na podatku liniowym 19% i 5 426 zł przy 32%. Ulga nie może być większa niż podatek, który płacisz.
Czy po wpłacie na IKE lub IKZE muszę od razu coś kupić?
Nie. Do limitu liczy się wpłata pieniędzy na konto IKE lub IKZE. Pieniądze mogą poczekać na rachunku, a akcje, ETF-y czy fundusze możesz kupić w styczniu.
Czy warto wpłacać na IKE, skoro mówi się o zmianach i IKE+?
IKE+ to na razie propozycje ekspertów przy Radzie Dialogu Społecznego, a nie przepisy. W 2026 roku IKE i IKZE działają na dotychczasowych zasadach, a limity i ulga za 2026 rok obowiązują normalnie.
Czy niepracujący małżonek może mieć IKZE?
Może założyć IKZE i wpłacać, ale ulgę odlicza się od dochodu osoby, która ma konto. Bez własnego dochodu nie ma od czego odliczyć, więc w takiej sytuacji zwykle więcej sensu ma IKE. Odliczenie na niepracującego małżonka jest jednym z pomysłów w dyskusji o zmianach, ale dziś go nie ma.
Nowe raporty, wpisy i sensowne promocje na maila.
Piszę, kiedy mam coś konkretnego. Nie za często, bez spamu. Wypiszesz się jednym kliknięciem.