
Zmiany w IKE i IKZE: IKE+, jeden limit i podatek 5–10%. Co proponują eksperci
 Ojciec
Krótka odpowiedź: IKE i IKZE mogą zniknąć w obecnej formie, ale na razie to tylko propozycje, a nie nowe przepisy. Nad przebudową systemu emerytalnego od blisko roku pracują eksperci przy Radzie Dialogu Społecznego. Proponują IKE+ zamiast osobnych IKE i IKZE: jeden limit wpłat, wypłatę od 60. roku życia, odliczenie wpłat od PIT i podatek 5% lub 10% przy wypłacie, premie od państwa za regularne oszczędzanie i IKE Junior dla dzieci.
IKE i IKZE mogą zniknąć w obecnej formie.
Tusk nie robi żadnego skoku na kasę. Jak pisze Parkiet, od blisko roku eksperci przy Radzie Dialogu Społecznego pracują nad przebudową systemu emerytalnego.
Co proponują: IKE+ zamiast IKE i IKZE
- IKE+ zamiast osobnych IKE i IKZE.
- Jeden limit wpłat i możliwość wypłaty od 60. roku życia.
- Odliczenie wpłat od PIT, ale podatek 5% lub 10% przy wypłacie.
- Premie od państwa za regularne oszczędzanie.
- IKE Junior, czyli specjalne konto dla dzieci.
Inne pomysły, które się przewijają
Jeśli chodzi o zmiany w IKE i IKZE, to pomysły, które się przewijają, są takie:
- opodatkowanie: ryczałt 0%, 5% lub 10%,
- 32% wpłat odliczane bezpośrednio od podatku,
- „bank ulg” dla młodych,
- odliczenie na niepracującego małżonka,
- wyższe limity wpłat,
- premie za staż regularnego oszczędzania do 7,5 tys. zł,
- ZUS HUB w mObywatelu, czyli wszystkie informacje dotyczące funduszy emerytalnych w jednym miejscu.
Na jakim to jest etapie
26 października 2026 roku miało się odbyć finałowe posiedzenie grupy roboczej, po którym ma być gotowy większy raport. To oczywiście na razie tylko propozycje, a nie nowe przepisy. Obecne IKE i IKZE działają na dotychczasowych zasadach.
Moja ocena
Z jednej strony dobrze byłoby, żeby system był uproszczony. Dziś dla większości osób IKE i IKZE są zbyt skomplikowane.
Z drugiej strony nie wyobrażam sobie, żeby ktoś, kto odkładał na IKE, miał teraz płacić od tych pieniędzy ryczałt. Zasada IKE była prosta: wypłata po 60. roku życia bez podatku. Zmiana zasad w trakcie gry dla kogoś, kto oszczędza od lat, byłaby nie w porządku.
Wszystko jest kwestią tego, co zobaczymy na końcu tych konsultacji i czy dojdzie do kolejnych kroków legislacyjnych.
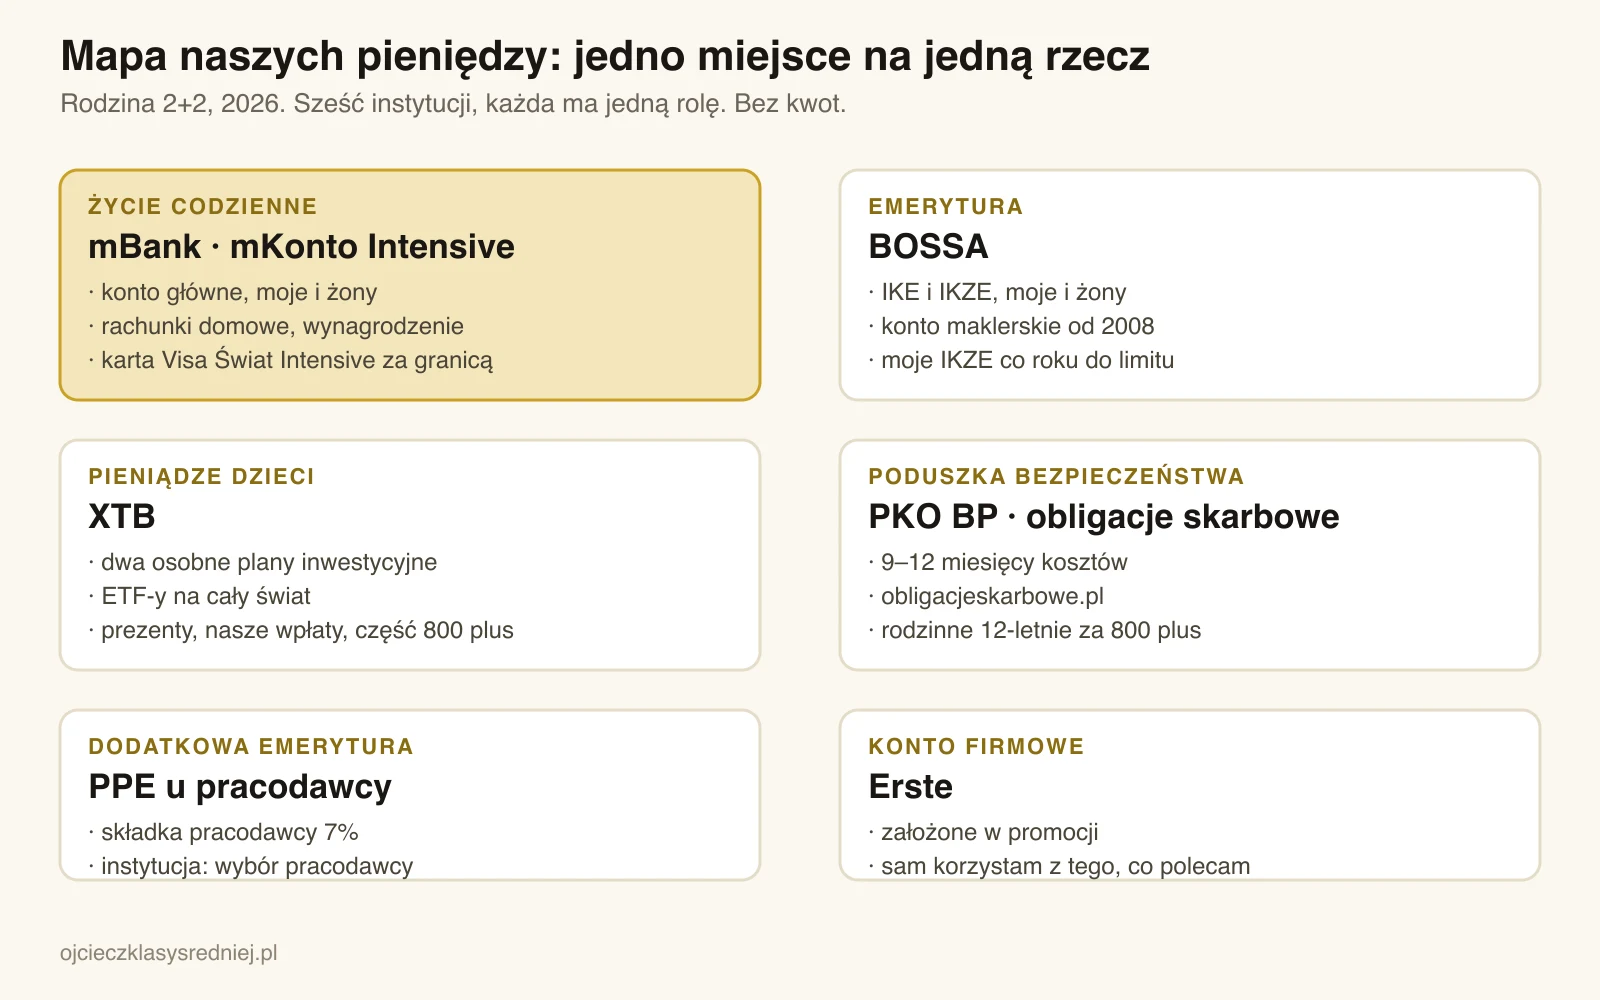
Jak u nas wyglądają IKE i IKZE dziś: mamy je oboje z żoną w BOSSA, a swoje IKZE wypełniam do limitu co roku. Cały nasz układ kont opisałem we wpisie gdzie trzymam pieniądze.
Źródło: Rzeczpospolita / Parkiet.
Najczęstsze pytania
Czy IKE i IKZE zostaną zlikwidowane?
Na razie nie. Eksperci przy Radzie Dialogu Społecznego proponują zastąpienie IKE i IKZE jednym kontem IKE+, ale to tylko propozycje z grupy roboczej, a nie przepisy. Czy dojdzie do kolejnych kroków legislacyjnych, okaże się po zakończeniu konsultacji.
Co to jest IKE+?
IKE+ to proponowane jedno konto emerytalne w miejsce osobnych IKE i IKZE. Według propozycji miałoby mieć jeden limit wpłat, możliwość wypłaty od 60. roku życia, odliczenie wpłat od PIT i podatek 5% lub 10% przy wypłacie.
Kto pracuje nad zmianami w IKE i IKZE?
Eksperci przy Radzie Dialogu Społecznego, którzy od blisko roku pracują nad przebudową systemu emerytalnego. Grupa robocza miała mieć finałowe posiedzenie 26 października 2026 roku, po którym ma powstać większy raport.
Co to jest IKE Junior?
To jedna z propozycji ekspertów przy Radzie Dialogu Społecznego: specjalne konto emerytalno-oszczędnościowe dla dzieci.
Jakie jeszcze zmiany w IKE i IKZE są brane pod uwagę?
Wśród pomysłów, które się przewijają: ryczałt 0%, 5% lub 10% przy wypłacie, 32% wpłat odliczane bezpośrednio od podatku, „bank ulg” dla młodych, odliczenie na niepracującego małżonka, wyższe limity wpłat, premie za staż regularnego oszczędzania do 7,5 tys. zł i ZUS HUB w mObywatelu.
Nowe raporty, wpisy i sensowne promocje na maila.
Piszę, kiedy mam coś konkretnego. Nie za często, bez spamu. Wypiszesz się jednym kliknięciem.